

美国中期选举结果出炉,其实并无悬念,民主党横扫参众两院,还拿下了多个传统共和党州的州长职位。这是特朗普 2025 年重返白宫以来,第一次遭受如此大的溃败。
本以为靴子落地,市场消除了不确定性,应该反弹,但结果相反。
11 月 5 日,纳斯达克指数单日下跌 5.52%,标普 500 下跌 4.36%,道指下跌 3.44%,三大指数均创 2025 年 4 月关税冲突以来最大单日跌幅,费城半导体指数下跌 12.2%。
12 日,受黄仁勋事件影响,加上特朗普声称与伊朗“没必要谈”,市场再度恐慌。对股市来说,资金只是从英伟达转向了 AMD 和高通,因此纳指收跌 0.39%。但黄金和加密资产跌幅较大,其中 COMEX 黄金期货主连下跌 2.82%,收盘于最低价触及 3856.7 美元,创一年来新低。
然而,细想之下也并不奇怪,靴子落地是一个逻辑。但是民主党胜选之后,对资产的重新定价又是另一个逻辑,不确定性属于情绪的修复,是快变量。而再往后,资产价格仍要回到利率、企业盈利和资本开支这些更慢的变量上。
这篇文章我们就来聊一聊往后的这些慢变量到底是什么:
民主党横扫两院究竟改变了什么?
白宫手里还剩多少权力?
股、债、黄金未来走势将如何?
2027 年,又是一个不安分的年份吗?
一、蓝潮席卷美国
不同于四年一次的总统选举,国会选举两年一次,夹在总统任期中间的那一次被称为中期选举,是给选民一次中途打分的机会。
回顾 1934 ~ 2022 年的 23 次中期选举,会发现执政党在众议院平均少 27 席,参议院平均少 3.4 席,可见,每一次中期选举,大概率都对现有的执政党不利。但是现有执政党大多数情况下依然会保留两院的控制权,毕竟丢几个席位不影响大局。而像今年这样两院同时易手的情况只出现过几次,分别是 1994 年、2006 年、2010 年。
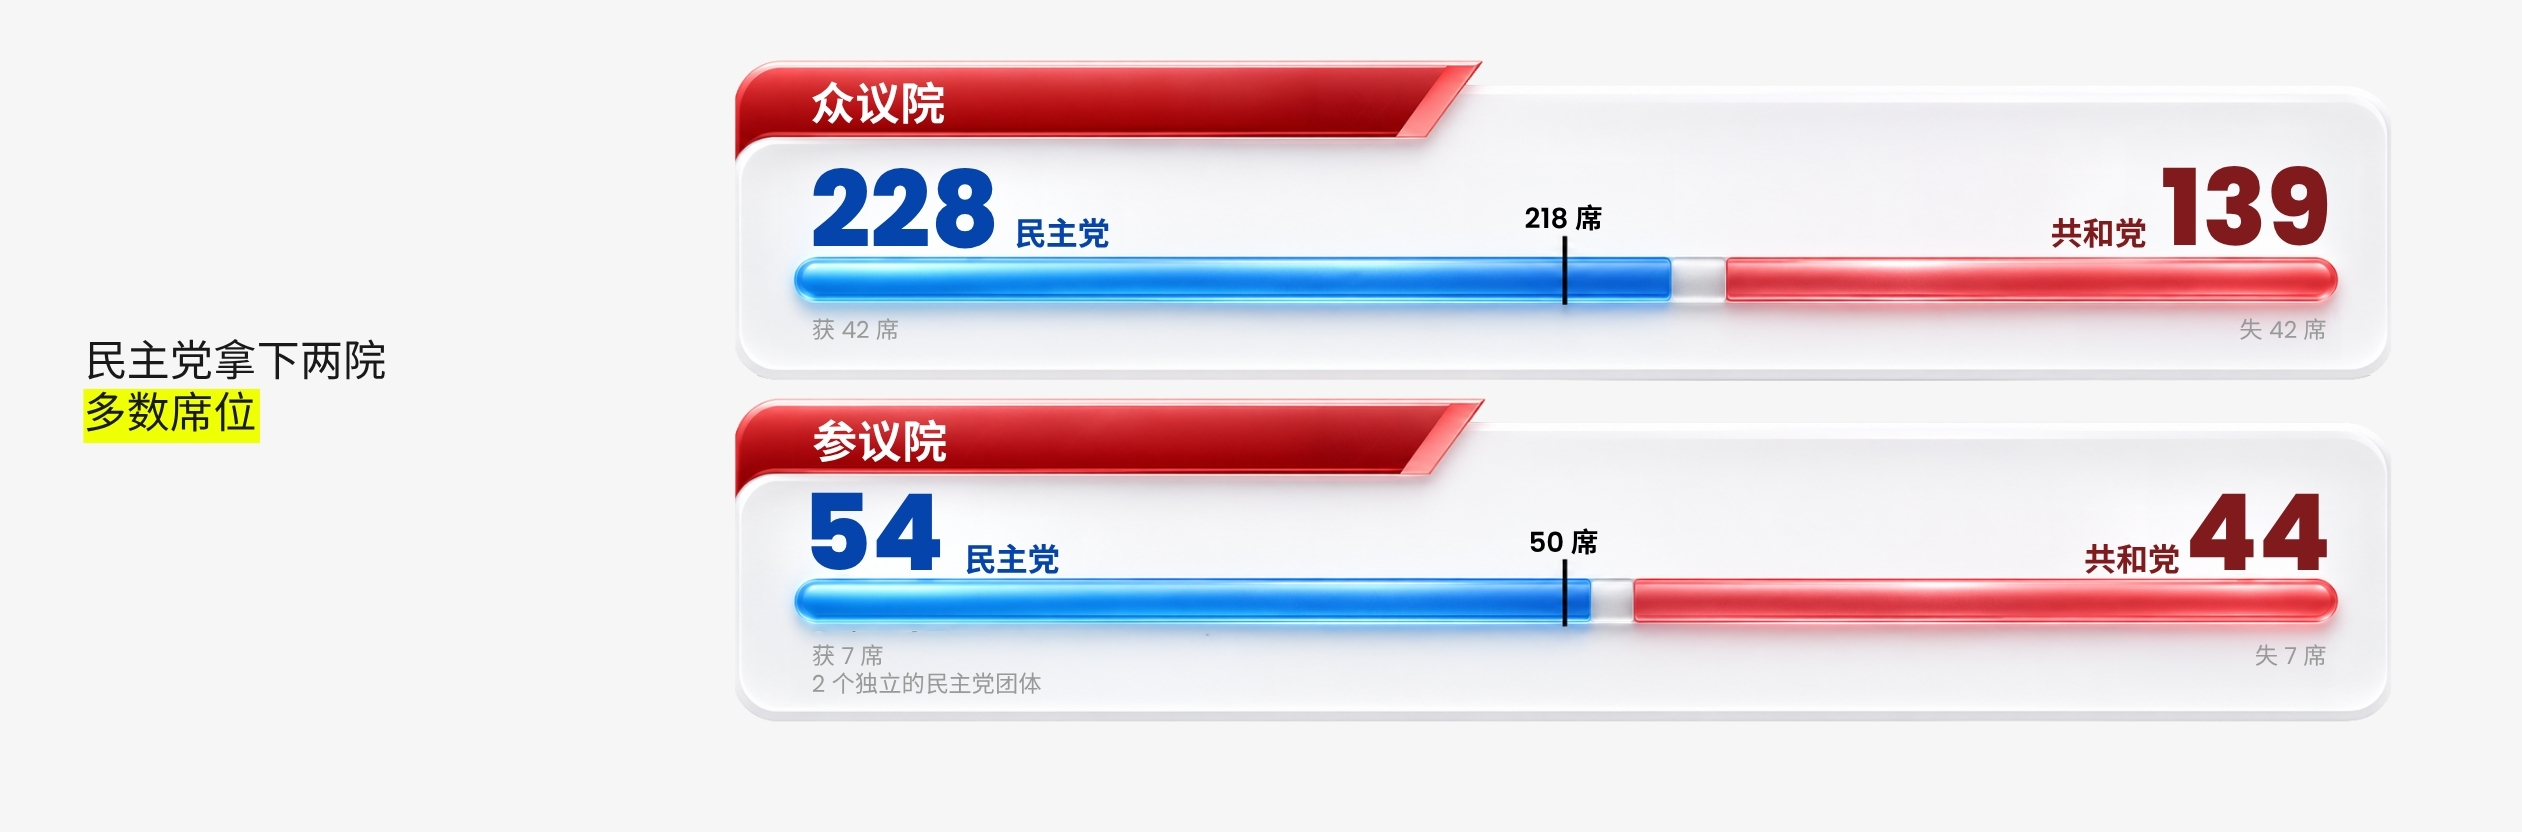
本次中选,众议院民主党拿到 228 席,共和党 139 席;参议院是 54 席对 44 席。在两院,民主党都拿下了多数席位。
本轮中选表达了选民对特朗普的不满,爱荷华、堪萨斯、俄亥俄、南卡罗来纳、得州等共和党的“铁票仓”,也都纷纷倒戈。不认可特朗普执政表现的选民约占六成,他们都希望国会能把总统好好地约束约束。
特朗普本次支持率下滑是肉眼可见的。2025 年初,特朗普刚上任时还有 50% 左右的支持率,到 2026 年 10 月只剩 39% 左右。原因也很简单,物价、油价以及迟迟没有结束的美伊战事是主要原因。因为战争提高了能源成本,又使得货币政策转向加息,对普通老百姓来说生活成本增加了,对投资人来说股票下跌了。而共和党内也纷纷甩锅,声称这是特朗普的个人能力问题。
州长这一层,得州、宾州、佐治亚、俄亥俄,州长全换成了民主党人,得州更是结束了共和党连续 32 年的执政。
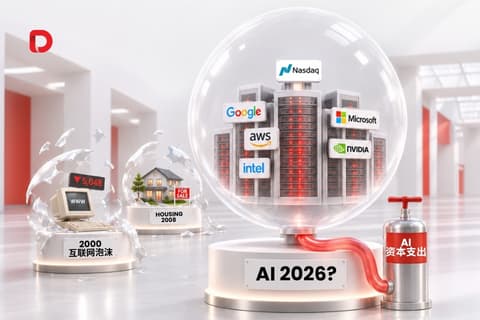
那么这意味着什么呢?这意味着本来全美国规划了 158.6G 瓦的数据中心容量,现在有 41% 落在了主张暂停新建数据中心的民主党州长的管辖范围里,而另外 18% 所在的州可能会取消税收优惠。
这就是为什么 AI 硬件股会暴跌。
二、这一次,市场情绪又过度了
中选毕竟不是总统大选,然而市场却如临大敌,仿佛特朗普已经要下台了一样,却没意识到特朗普还有两年的任期。
特朗普的权力可能会受到掣肘,但是称不上政策掉头,所以市场有足够的时间来消化利空。
首先,参议院要通过普通法案,民主党要能凑够 60 票,即五分之三的票数,才能结束辩论,否则民主党也要和共和党频繁拉扯;就算两院都通过了某些法案,总统也有否决权,而推翻否决要两院各 2/3 的席位,民主党的席位只是过半数,还没有压倒性胜选。所以,目前民主党所拥有的是把共和党的议案挡下来的能力,但要推行自己的新法案还没有那么容易。分析师们的词也用得颇为精准:特朗普只是被“掣肘”,但领导毕竟还是领导,他能做的事情依然有很多。民主党现在所主张的一些事项,例如提高企业税(从现在的 21% 提高到 25% ~ 28%)、恢复平价医疗法补贴、结束关税等,还得按照美国的制度流程走程序,短期内也很难落地。
关税也没有因为两院易手而发生变化,原因是这些税本来就不用国会重新批准。1962 年的《贸易扩展法》和 1974 年的《贸易法》里就写明,总统可以以国家安全受到威胁,或者别国存在不公平贸易做法为由加征关税。特朗普当局规定的先进芯片的出口许可、对外投资等,是依据现成的法律的,对外用兵也是总统权限内的事,美国总统有权对外用兵,只不过需要在 48 小时内通知国会,若国会不同意,需要在 60 天内撤军。国会在这些地方能做的是在拨款里附加条件、开听证会、提起诉讼,拖慢执行效率,却无法改变政策方向。
掣肘较为明显的是拨款、人事和调查权。12 月 11 日到期的临时拨款,是在 12 项全年拨款法案通过之前给联邦政府临时续钱的,届时若没有新拨款,也没有新的临时决议,部分机构到时候就得因为没钱而停摆。同一天到期的还有《国防生产法》授权,已在众议院以 216 票对 212 票通过,但后续程序还没走完。幸运的是,这些事都落在旧国会任内的最后两个月,此时两院多数仍是共和党,因为民主党要到 2027 年 1 月 3 日起才会接手。人事权更是重中之重,美联储理事、联邦法官、内阁成员的提名都要过参议院,若多数党不点头,位置就会一直空着。此外就是市场担心特朗普被弹劾的问题,弹劾条款在众议院过半就能通过,但定罪却要参议院三分之二才能成立,民主党目前在参议院仅 54 席,还差十几票的距离,除非共和党参议员大批倒戈,否则特朗普被弹劾的概率也较低。所以特朗普任期的后两年,他大概率不会被弹劾,政策方向大概率也不会有什么变化,最大的可能性是政府效率变慢,因为拨款、人事提名会被掣肘,而民主党也可能频繁地听证和调查。
三、往后两年,各大资产价格会如何演绎?
从大方向看,由于民主党赢得中选,一些资产的价格逻辑确实会发生变化。
首先看美债。
中选结束后,10 年期美债收益率从高点回落到 4.86% 左右。如同 D Prime 之前说的逻辑,由于拨款预算成为特朗普最大的掣肘,因此未来两年,联邦政府花钱不再那么大手大脚,新增的减税和扩大军费推不动,国债供给继续增加的压力有所减轻,市场也随之下修财政扩张预期,收益率中枢下移。但另一方面,D Prime 认为,美国联邦债务只是边际增量减少,不同于发债规模下降,未来联邦政府赤字依然会继续扩大,长端利率可能不会像以前一样升得那么快,但也不会顺畅地下跌。
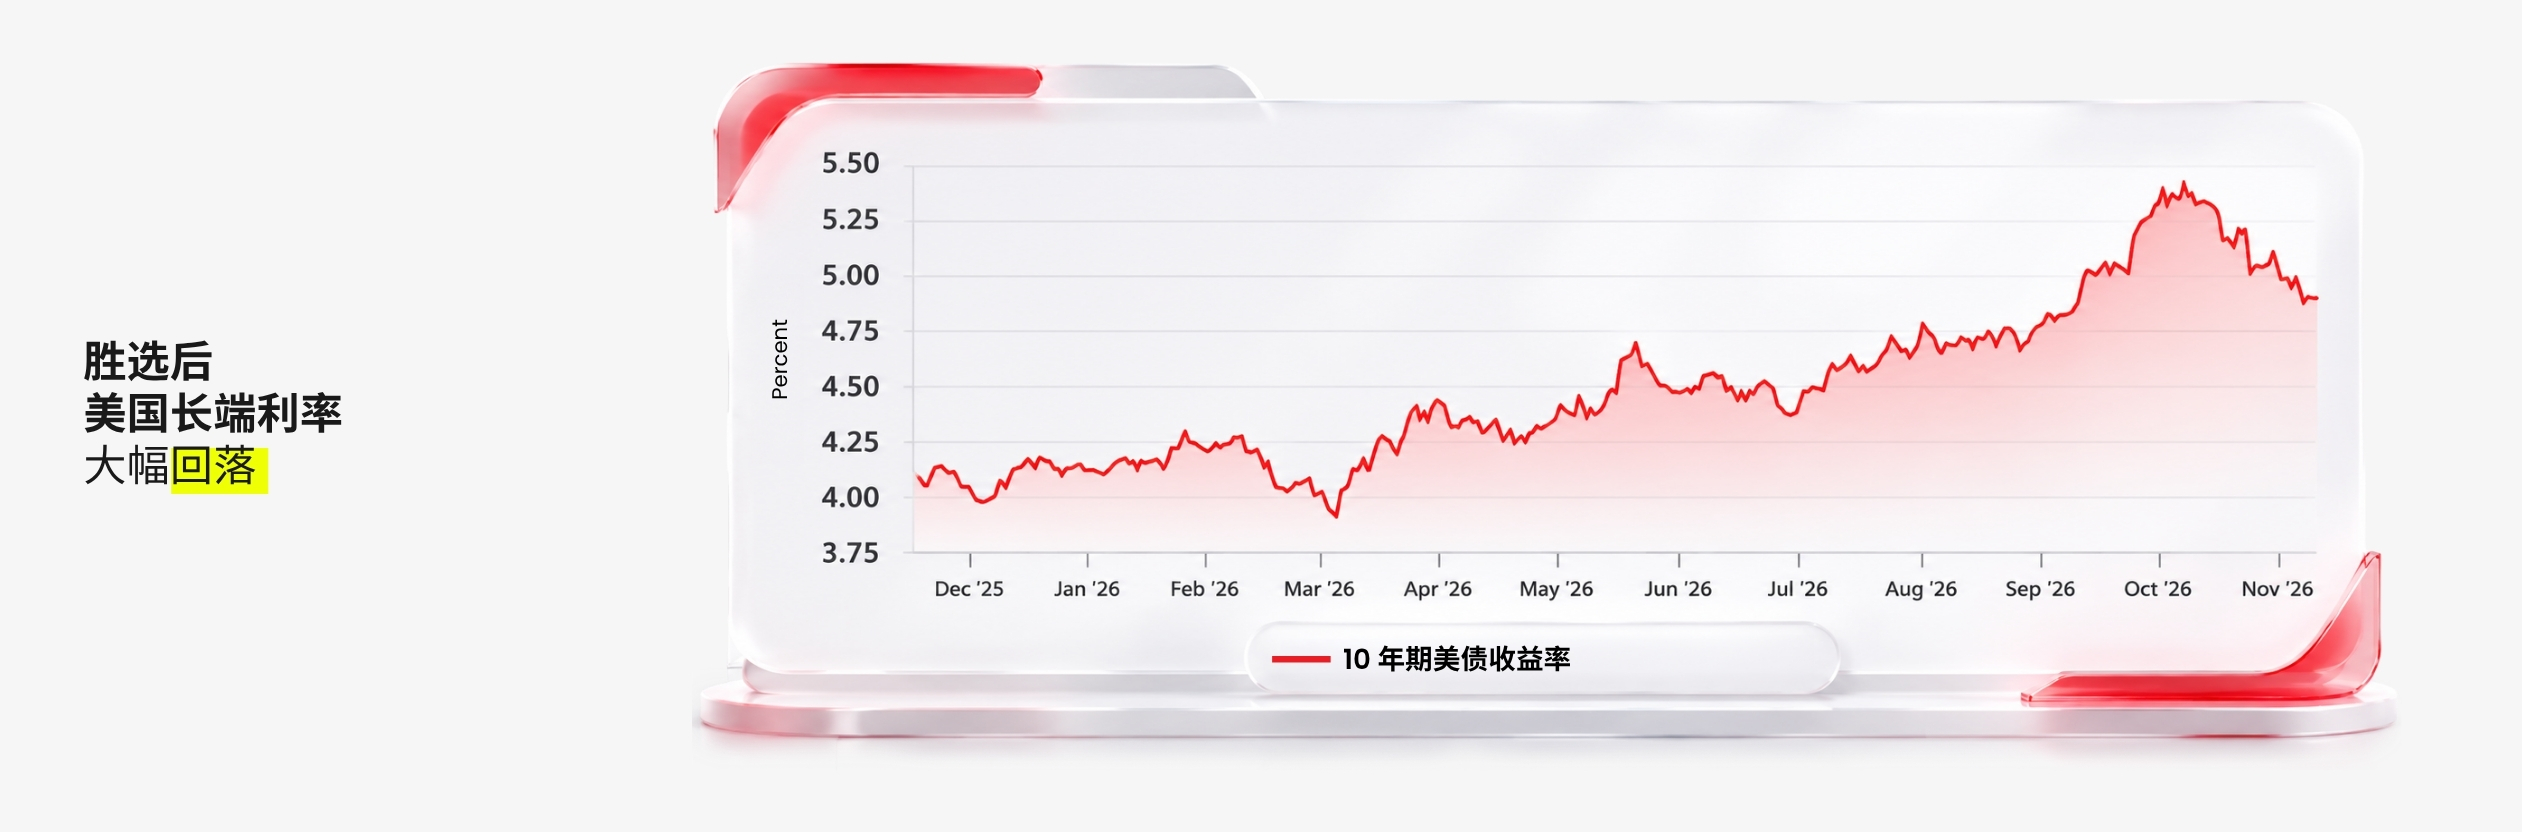
此外,长债收益率依然会受到一些因素的影响而向上攀升,其中最主要的是期限溢价,你可以认为是不确定性带来的溢价。由于民主党控制国会,国会和总统之间的争执也会更加频繁。接下来,市场会更加频繁地担心政府停摆或某些法案无法通过,而且美伊问题毕竟还没解决,一旦中东局势反复,都会提高市场对长债收益率的溢价要求。所以从这个角度看,美债的利好和利空因素是双向的。
从基本面看,由于财政赤字扩张速度边际变缓,未来两年,我们认为长债收益率中枢有下降的可能。但是中间会因为一些情绪面的原因而导致攀升,最近美伊谈判不利便是例证,因此,长债端很难走出一段干脆利落的单边行情。加上现在是加息周期,所以我们很可能看到短债收益率的上升会比长债更快。
接着看商品,尤其是原油和贵金属。民主党胜选之初,布伦特原油已经跌破每桶 100 美元,这是 10 月初以来第一次跌破该价位;而现货黄金已经涨到每盎司 4100 美元附近,反弹较为明显。但随着美伊关系再度收紧,特朗普发帖声称不与伊朗谈判,市场再度恐慌,黄金再次跌至 3900 美元以下。
不过,随着战事的推进以及民主党的胜选,现在市场对通胀的前景变得比较乐观,并认为到 2027 年 1 月之后,全球石油供给将再次超过石油需求,石油短缺的压力将解除。随着战争的结束,石油将愈加供过于求,而这一切都会导致油价下降。但是地缘政治是一个非常复杂的话题,我们无法用纯粹经济学的逻辑来分析原油未来的走势。
目前市场预期民主党会促使战争缓和,但这一切都取决于双方之间的谈判。此前特朗普政府也对伊朗发出过和解信号,但双方总是谈了又崩,崩了又谈,而这一次还是如此,民主党也不见得能够真正解决这个问题。
市场就是这样,总是在极端的情绪之间摇摆,要么过于悲观,要么过于乐观,很难保持中立。
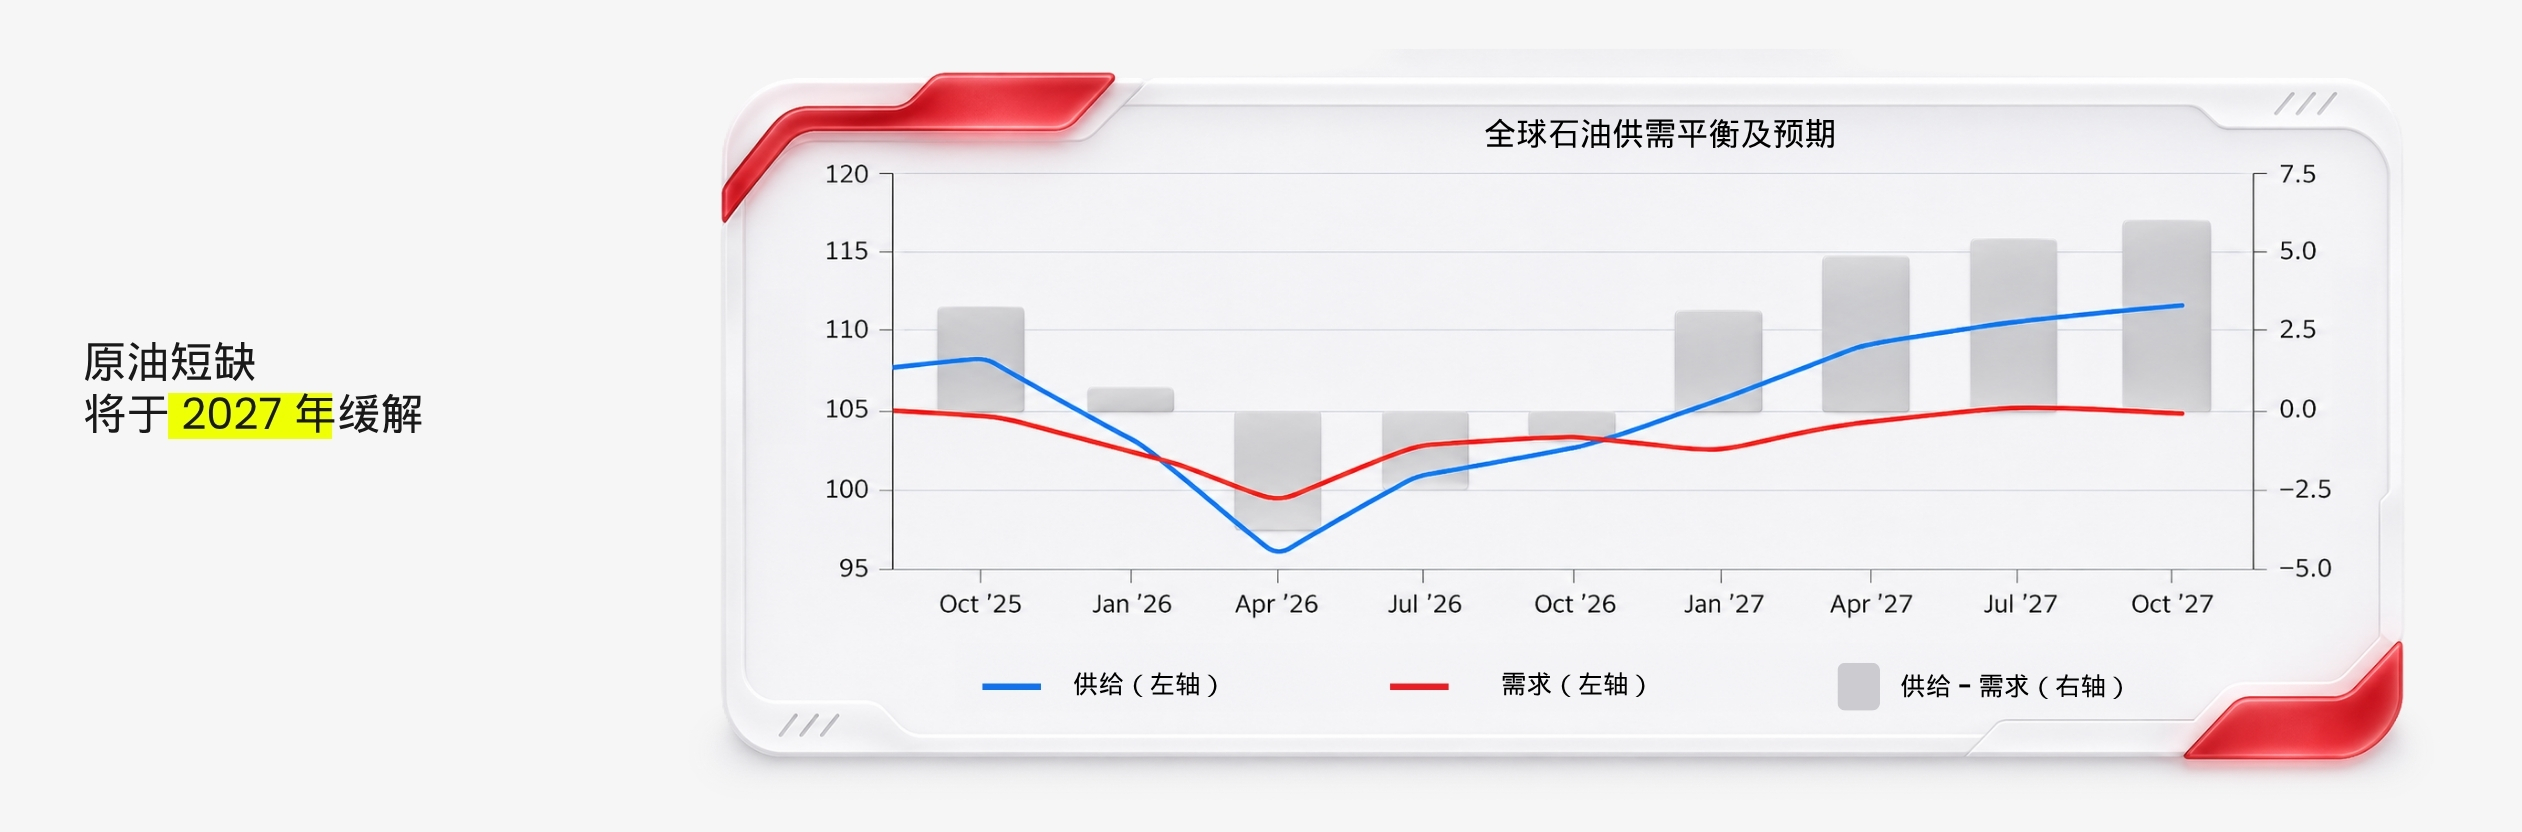
由于长债收益率的下行减少了持有黄金的机会成本,且未来两年政治的不确定性会更大,我们认为从基本面看,黄金的价格是有望得到支撑的。
如果美伊局势真的缓和,地缘政治溢价消退,那么接下来的推演是,油品和化工会跟着转弱,同时黄金受益;由于清洁能源补贴、储能和电网投资的支持,预期回升,碳酸锂也会有机会。但问题就在这里,美伊局势能缓和吗?如果美伊冲突升级,那么金价就有可能继续承压,毕竟联邦政府再怎么省钱,对长端利率的压制效果也有限。
汇市要克制得多。11 月 4 日亚洲时段,美元指数一度下滑约 0.6% 到 101.27;中选结果确定之后,10 年期美债收益率也只小幅下行。11 月 6 日,美元指数大幅上涨 0.7%,但我们认为这更多地是因为非农的原因,与中选关系不大。
未来美元指数的走势方向并不会太明显。一方面,由于财政收缩和对 AI 投入的预期下修,会对美元形成压力;但另一方面,政治事件带来的不确定性又提供了避险买盘,给美元提供了支撑。美元未来的走势更多地会受到其他因素的影响,中选结果只是一个微小的变量。
股市或许是影响最大的一个市场。除了美股以外,亚太市场同步下挫。中选结果出来后,韩国 KOSPI 盘中一度跌超过 8%,触发熔断。
美、日、韩股跌幅较大,也和 AI 数据中心预期相关。由于民主党承诺对 AI 加强监管,影响了数据中心的落地。一个数据中心能不能落地、选在哪块地、按什么区划、电价怎么算,由州和地方政府说了算,而民主党州长们很可能会因为禁止审批而拖累数据中心建设进度。过去两年 AI 行情之所以火爆,是因为市场相信 AI 是未来,算力紧缺,云厂商的资本开支会持续下去。审批变严不改 AI 浪潮,现在依然是算力不足,但今后数据中心的扩张与建设将会增加更多不确定性。此外,最近的暴跌还有杠杆的原因,因为此前牛市太盛,不少投资者动用了杠杆,而这又放大了跌幅。美国金融业监管局统计,2026 年 6 月未偿还的保证金债务有 1.50 万亿美元,是有记录以来最高;到 9 月只回落到 1.48 万亿美元,仍是有史以来第二高。
但是众所周知,美股和其他资产不一样,股票背后是一家家上市公司,公司有经营、有产品、会创新、会创造现金流。因此,接下来依然是拼业绩的阶段,而这也符合最近市场的口味,从历史上看,1950 年之后,标普 500 在中期选举年通常最差,但接下来的一年会表现较好;只看二战后的情况,选举结束后 3 个月、6 个月、12 个月,标普录得正收益的概率都不低,12 个月的平均回报有 18.3%。
我们更愿意把这几天当成一次风格和偏好的转换,AI 的宏大叙事已经不足以让人兴奋,市场也早已听腻了这些故事,人们越来越多地关心实际的报酬率。在这种环境下,高股息和红利类资产更适合作为防御配置。市场的关注焦点再一次从增长率转移到了现金流,本次财报纷纷爆雷,主要也因为各大巨头的自由现金流都处在负值区间。
请持续关注 “D Prime 市场分析” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。